



MENU
CLOSE
帰り路にふわり
思い出して笑う
リンネルの花ごよみ
風にそよぐ姿が繊細で優美な、秋を代表する花。白やピンク、赤など多彩な色を咲かせます。背の高い花瓶にふんわりと活ければ、自然な秋風景に。花言葉は「調和」「謙虚」「乙女の真心」。
Season Topics
Special Feature
Column & Comics
ぐれいさん
明日もいい日になりますように
清水みさとの食いしんぼう寄り道サウナ
クグロフの猫
中沢元紀の板前さん入門
空想喫茶トラノコクさんのあの店この店、喫茶訪問日記
圷みほのリノベノート
圷みほさんのゆるっと週末キャンプ通信
豆柴・まもるくんの旅日記
柳沢小実さんのお散歩するようなゆるり旅
ロキさんのドーナツ探訪
valoのおかしなおかし
tsukuru & Lin. ツクルアンドリン
kippis(キッピス)
暮らしの時産テクニック
バッグの中身
コウケンテツのヒトワザ巡り
valoさんのかわいいもの探し
ノーラのフィンランド旅気分
街角ワンデイ
ドーナツハント
吉田羊さんの着物と12のアソビゴコロ
長谷川あかりさんの今週もお疲れ様つまみ
いま行くべき開運パワースポット yujiさん・仁田さんの福めぐり
手土産日記
漢方養生で毎日上々!
穂志もえかのバンクーバー通信 colorful days
valoさんのかわいいクリスマス支度
valoさんのかわいい朝ごはん
玄長なおこさんの着るSDGs
Contents


LIFESTYLE
:LIFESTYLE
:
最近、マネー誌やWebニュースなどでよく目にする「FIRE」というワード。一般的に「投資で1億円貯めて早期リタイアした人」というイメージがありますが、普通の会社員から40代で「FIRE」を実現したご夫婦がいると聞き、直撃しました!
教えていただいたのは……寺澤さんご夫婦
夫・寺澤伸洋さん
日系企業に17年間勤務したのち、外資系企業に転職。在職中に執筆活動を始め、2021年に退職。現在はビジネス書作家として活動。著書に『手取り25万円で子育てしながら1億円ためる方法教えます ぶっちゃけFIRE』(主婦と生活社)など。
妻・寺澤真奈美さん
生命保険会社、損害保険会社などの勤務を経て、2017年にファイナンシャルプランナーとして独立。家計管理と通信費の見直しについて、これまで1000件以上の相談に対応。著書に『NISA、保険、助成金もスッキリ分かる 子どもにかかるお金大全』(光文社)など。
そもそもFIREって何?
投資をしている人たちから注目を集めているFIRE。でも、その内容はよくわからないという人もいるでしょう。
そもそも、FIREとは「Financial Independence(経済的自立)」と「Retire Early(早期リタイア)」の頭文字を取った造語。主に投資によって生活に必要な資産を築き、自由な生き方を獲得することを目指そうという新しいライフスタイルを指し、2000年代にアメリカからムーブメントが広がりました。
FIREの実現に必要な資産額を試算するために欠かせないのが「4%ルール」です。米国のトリニティ大学の研究に基づいたもので、年間支出の25倍の資産を築き、その資産を年利4%で運用できれば、理論上は資産を減らさずに生活し続けられるというもの。年間支出が400万円の場合、1億円の資産があれば、その4%である年400万円の運用益だけで生活できるということになります。その概念から、1億円=FIRE達成の可否を判断する客観的な指標となっています。
寺澤さん夫婦が考える“新しいFIRE”とは?
20代からFIREというライフスタイルへの関心が高かったという伸洋さん。真奈美さんは「早期リタイアして時間的な余裕ができても、生活に余裕がなかったら楽しくない」と考えていたそう。
私自身は生涯働き続けたいと思っていますが、1億円貯められたことで、生活のために働くのではなく、“やりたいことをして生きていく自由”を得られた感じがします。
資産1憶円達成までの道のり
寺澤さんご夫婦は、最初から収入が高くて資産運用で成功していたというわけではありません。結婚当初は夫の月収25万円からスタートし、2人の子どもを育てながら、コツコツ貯蓄を積み重ねていきました。
さらに2017年に転職による収入アップと投資による資産形成の強化によって、2021年に資産1億円を達成。それを機に、夫の伸洋さんは新しいFIREの暮らし方を選択しました。
資産1億円までの道のり
夫の手取り月収25万円、貯蓄200万円からのスタート。
正社員だった妻は、切迫早産により収入が途絶える。
育休明けに預け先が見つからず、妻が退職。保育園入園後、パートとして再就職。
教育費として2000万円貯めることを目標に、コツコツ貯蓄を継続。
生活費を削ってまで投資信託や株式へ投資していたが、
リーマン・ショックの大暴落を受け、投資は一時停止することに。
2013年に夫が大阪に単身赴任、翌年家族で転居。
2016年妻が会社を退職。コーチ資格を取得し、独立準備を開始。
貯蓄額4800万円に到達。妻がファイナンシャルプランナーとして独立。
夫の転職を機に東京に戻る。転職1年目で年収が2倍になり、投資を再開。
コロナ禍中に夫が書いたビジネス書が大ヒットし、大手出版社から商業出版のオファーが舞い込む。
収入が増えても生活水準は変えず、貯蓄・投資ペースを加速。
夫が外資系企業を退職。
資産運用しながら作家・講演活動を行う第2の人生をスタート。
資産を増やすためにやったこと、やめたこと
結婚19年目で資産1億円を達成した寺澤さんご夫婦。1億円貯めるまでに実際にどのようなことをしていたか、教えてもらいました。
FIRE後の暮らしをイメージする
伸洋さんは、FIRE後、執筆や講演など自分の経験を伝えるために時間を有効活用しています。
「いくらあればFIREできますか?」とよく聞かれるのですが、ただ資産の数字を見るだけでなく、会社を辞めたあと、どんな暮らしがしたいのか、どんなペースで働きたいのかをイメージして、夫婦で話し合うことがいちばん大事! その目標がハッキリしていないと、途中で挫折してしまったり、リタイアしたあとダラダラと資産を食いつぶしたりすることなりかねません。
実際にFIREしたとき手にした時間で何をするのか、給料がない状態でどう暮らすのかを事前にシミュレーションしてみました。そこで結論づけたのは、会社員という働き方に縛られず、自分の経験を書籍に著したり、講演で伝えたりすることで、多くの方の人生に影響を与えるような価値観を提供していきたいという思いでした。そのイメージが固まったので、退職に踏み切れました。
無駄な支出を減らす
結婚当初、夫の月収25万円だけでやりくりして貯蓄するため、家賃が安い家に引っ越したり、通信費を下げたり、保険を見直したりと、固定費をできるだけ抑える節約の基本を実践しました。
独身時代からエクセルで家計簿をつけていたので、それを活用して夫婦で家計簿を共有するように。家計簿をつけていると細かい支出の無駄に気づけるようになり、それらをできるだけ削っていきました。例えば、毎日のように飲んでいたペットボトル飲料をマイボトルにして、ランチの外食はやめてお弁当にするなど、ひとつずつは小さな支出でも積み上げれば大きな節約になり、その分貯蓄ができます。
収入を増やす
2017年に外資系企業に転職し、収入が2倍になりました。また、在職中にKindleで本を出したことで、その後の商業出版につながり、印税が副収入として加わったことも大きかったですね。資産形成において、副業などで収入アップを目指すことは大事なポイントだと思います。
第一子の出産後は、夫の扶養から外れないようパート勤務でしたが、年収の上限に縛られるより派遣や契約社員で働いて収入を増やしたほうがいいと思い、働き方を変えました。そこから貯蓄スピードがグンと上がり、結婚15年で貯蓄4800万円に。安定した会社員を辞めてFPとして独立する決断ができたのは、この貯蓄があったおかげだと思います。
余剰金で資産運用する
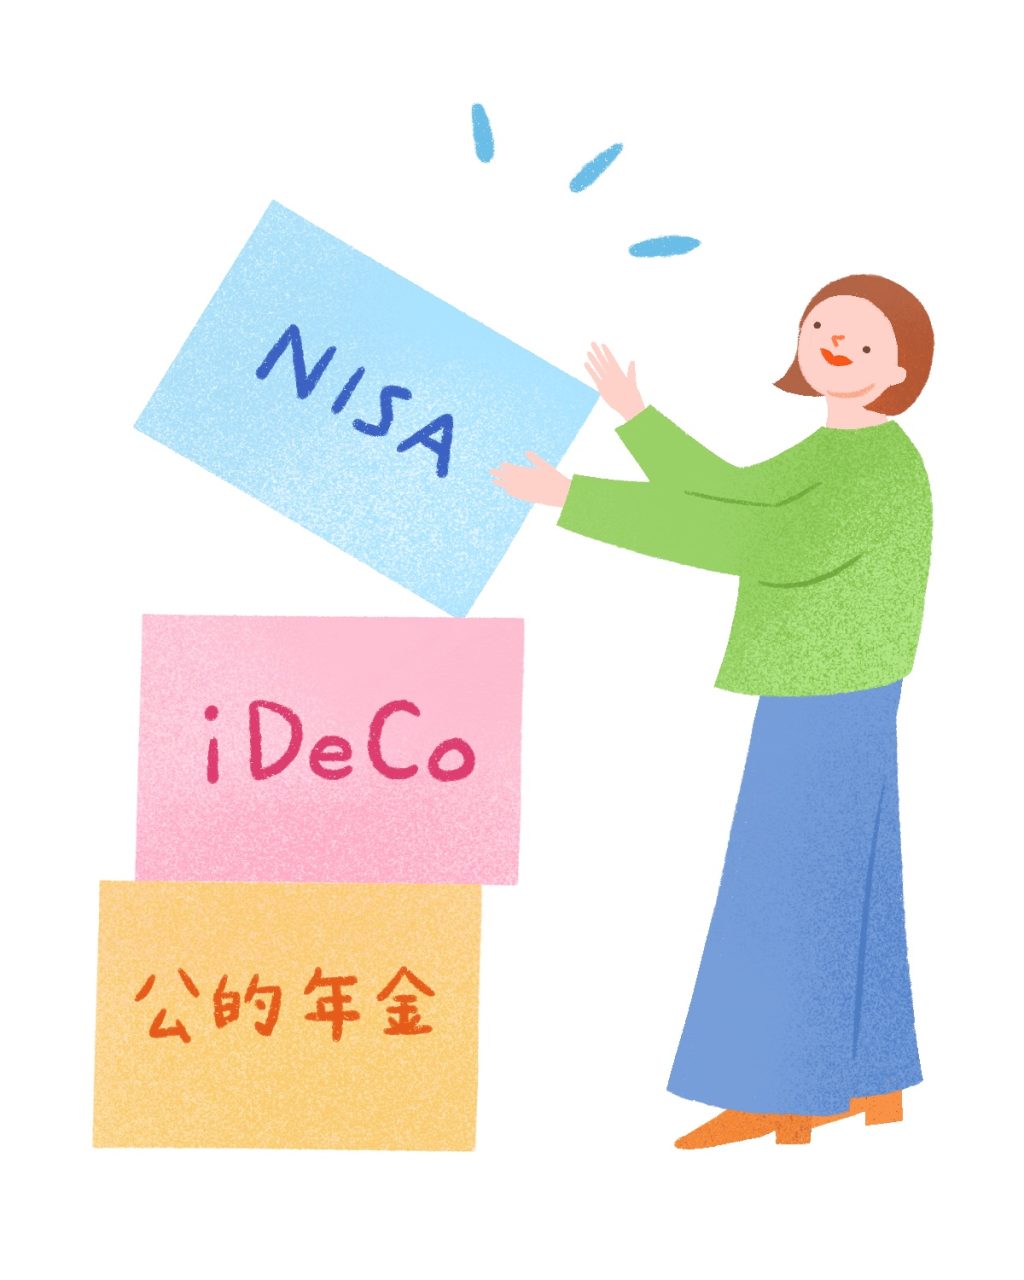
30代前半に生活費を削ってまで投資信託で積み立てていた商品が、リーマン・ショックで大暴落するという痛い思いをしたことが……。それを反省して、今は生活費の余裕資金の中で、NISAやiDeCoをフル活用してドルコスト平均法(※1)の積み立て投資をメインにしています。
私も20代のころ、短期の株式やFXの投資で損失を出した経験があり、投資をしばらくやめていたんです。外資系企業に転職して収入が増えたころから、積み立て投資に加えて、IPO株(※2)の投資を始めたことで、資産を増やすことができました。
※1 ドルコスト平均法とは、投資信託などの価格が変動する商品を、一定の金額で定期的に買い続ける手法のこと
※2 IPO株とは、「Initial Public Offering」の頭文字の略で、未上場企業が新規に証券取引所に上場し、一般の投資家に向けて株式を売り出すこと
資産形成のためにやめたこと
寺澤さん夫婦の家計やりくりの中で、「これをやめたこと」で資産が増えたポイントをまとめました。
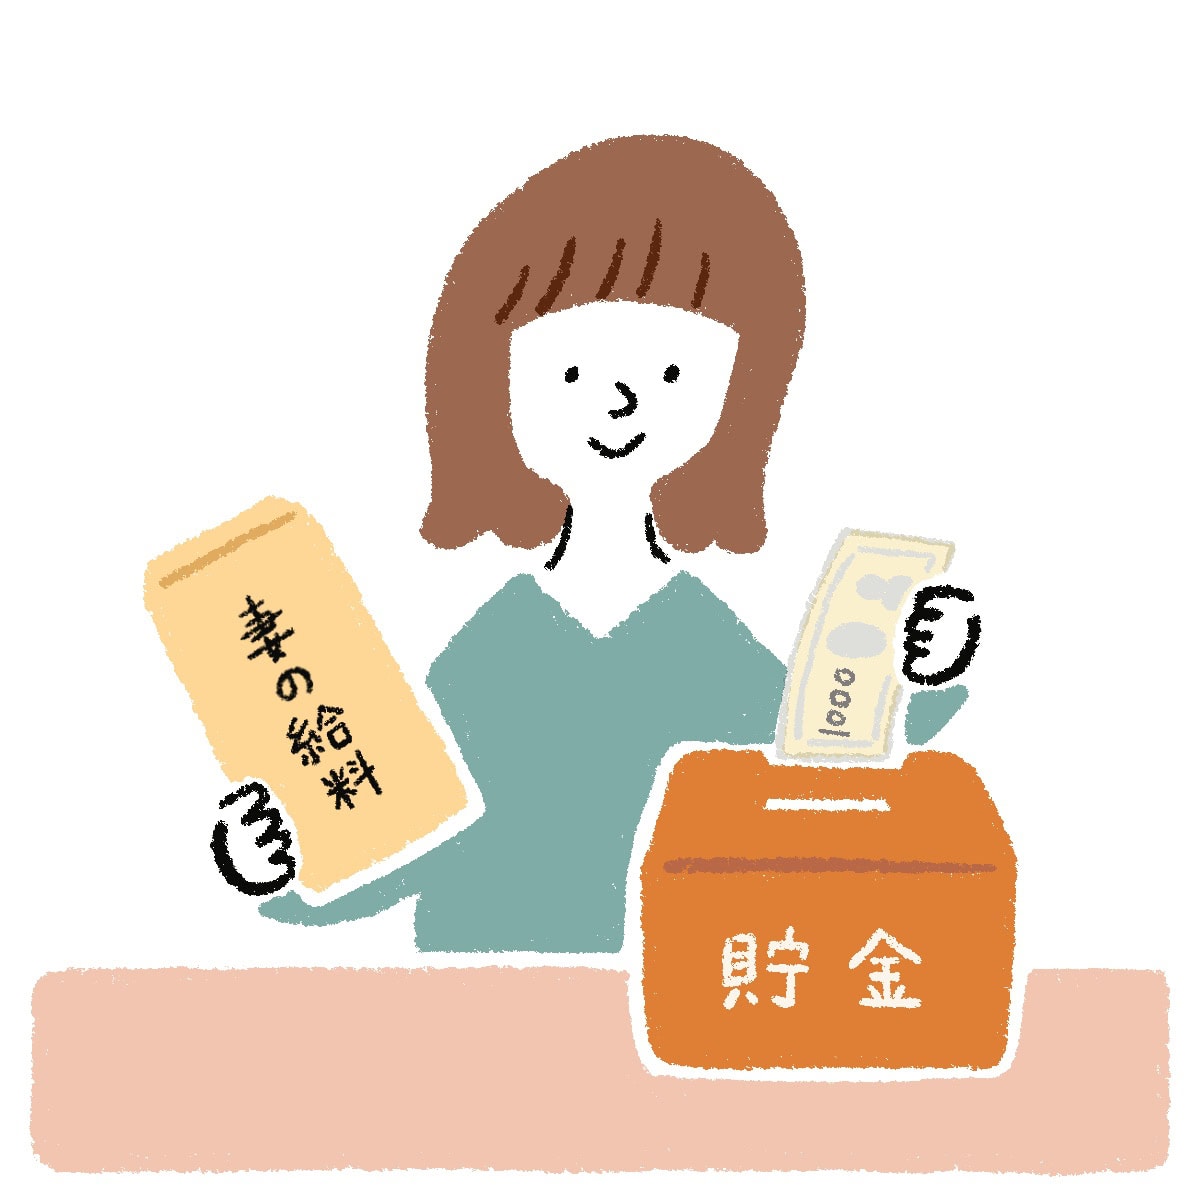
妻の給料は生活費に使わない
結婚当初から夫の給料だけで生活費をやりくりして、妻の給料は貯蓄するように徹底。飲料代やランチ代、通信費など、細かい支出の無駄を抑える習慣が身に付きました。そのおかげで、収入が増えてからも、支出を増やさないようにしたことで、投資に回す余裕が生まれました。
車、家は持たない
「必要な家の広さや部屋数はライフステージごとに変化する」「35年後の生活はどうなるかわからない」という考えで、家は買わないことにしました。また、交通の便が良い都市部で暮らしているため、車はなくていいと判断。車の購入費や維持費にかかるお金が大幅に節約できました。
食費は無理に削らない
資産を増やすには、「人的資本=自分で稼ぐ力」がいちばん大事。体を壊して働けなくなってしまうと、資本を増やすこともできません。ペットボトル飲料などの出費は抑えていますが、健康な体を作るために必要な食事にかける費用は無理に削っていません。
ポイントでご褒美買いはしない
固定費や生活費の支払いはほぼクレジットカード払いにして、ポイントを貯めています。以前は、ポイントを使ってついご褒美スイーツなどを買ってしまうこともありましたが、今は「ポイント投資」で積立投資を購入。ほったらかしでコツコツ増やしています。
夫婦の交際費や小遣いの使途は気にしない
家計簿や資産の一覧表などをエクセルで作成し、家計の内容はすべて夫婦で共有。それぞれの交際費、小遣いの予算を決めて、その範囲内であれば何にお金を使ってもお互い口出ししないようにしているので、ストレスがたまらず、お金使いの満足度が上がります。
illustration:Ayano Kinoshita text & web edit:Hayami Mitomo
※写真・イラスト・文章の無断転載はご遠慮ください
この記事をシェアする


 SNAPRanking
DAILY
/
WEEKLY
暮らしのいいこと大集合!Special Feature


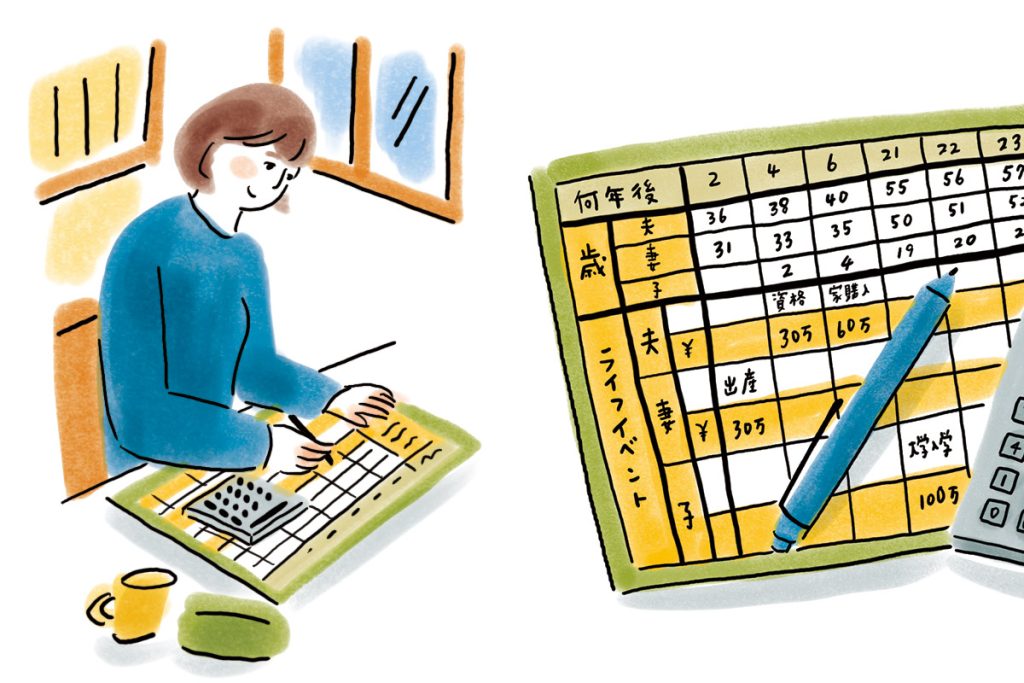


わが家の資産1億円が見えてきたころ、妻と一緒に老後までの生活にかかるお金を試算したところ、今以上に質素に生活しても60代前半で1億円を使い果たしてしまうことがわかりました。それは理想とする暮らしとはかけ離れたものだなと実感。そこから従来のFIREの概念ではなく、「自分の好きなこと、強みのあることで収入を得て生きていく」ということを目指しました。
私たちが思い描く“新しいFIRE”の概念とは、FIREの「FI」は資産運用だけでなく、安定的な収入が見込めたうえで会社に経済的に拘束されないこと、「RE」はただ早期リタイアすることではなく、リスタートすること。人生を再スタートさせて、QOLの高い人生を送るための手段だと考えています。