



MENU
CLOSE
帰り路にふわり
思い出して笑う
リンネルの花ごよみ
風にそよぐ姿が繊細で優美な、秋を代表する花。白やピンク、赤など多彩な色を咲かせます。背の高い花瓶にふんわりと活ければ、自然な秋風景に。花言葉は「調和」「謙虚」「乙女の真心」。
Season Topics
Special Feature
Column & Comics
ぐれいさん
明日もいい日になりますように
清水みさとの食いしんぼう寄り道サウナ
クグロフの猫
中沢元紀の板前さん入門
空想喫茶トラノコクさんのあの店この店、喫茶訪問日記
圷みほのリノベノート
圷みほさんのゆるっと週末キャンプ通信
豆柴・まもるくんの旅日記
柳沢小実さんのお散歩するようなゆるり旅
ロキさんのドーナツ探訪
valoのおかしなおかし
tsukuru & Lin. ツクルアンドリン
kippis(キッピス)
暮らしの時産テクニック
バッグの中身
コウケンテツのヒトワザ巡り
valoさんのかわいいもの探し
ノーラのフィンランド旅気分
街角ワンデイ
ドーナツハント
吉田羊さんの着物と12のアソビゴコロ
長谷川あかりさんの今週もお疲れ様つまみ
いま行くべき開運パワースポット yujiさん・仁田さんの福めぐり
手土産日記
漢方養生で毎日上々!
穂志もえかのバンクーバー通信 colorful days
valoさんのかわいいクリスマス支度
valoさんのかわいい朝ごはん
玄長なおこさんの着るSDGs
Contents


LIFESTYLE
:LIFESTYLE
:
2024年の新NISA開始以降、投資で資産形成をする人が急増しています。そんな風潮の中、最近SNSなどで話題になっているのが“NISA貧乏”という言葉。それはどういった状況なのか、それを防ぐ対策などについて、お金のプロに教えてもらいました。
教えていただいたのは……
生命保険会社、損害保険会社などの勤務を経て、2017年に独立。家計管理と通信費の見直しについて、これまで1000件以上の相談に対応。Gallup認定ストレングスコーチ®の資格も持ち、相談者の強みに合ったマネープランの提案が人気。著書に『NISA、保険、助成金もスッキリ分かる 子どもにかかるお金大全』(光文社)など。2児の母。
今話題の“NISA貧乏”とは?
“NISA貧乏”ってどんな状況のこと?
無理をして投資をすると、どんなリスクがあるの?
20年ほど前、私自身もNISA貧乏と同じような状況に陥ったことがあります。「これからは投資の時代だ」と思い、当時の家計にとっては明らかに背伸びをした積み立て投資を始め、個別株も購入。ランチはおにぎりとスープのみにするなど、ギリギリまで節約して、生活の質を落としてまで投資資金を捻出していました。そんなときリーマン・ショックが起き、投資していた商品が大暴落。不安に耐えきれず、積み立て投資を停止することに。当時の私は、下落に耐えられる精神的な許容範囲を理解しておらず、数字上の正解だけを追い求めた結果、大きなダメージにつながりました。自分の資金力に合っていない投資のしすぎは、長期の資産形成を妨げるリスクにつながることを実感したんです。
また、NISAを貯蓄代わりにするあまり、現金預金が手薄になっていると、急な病気や失業など、予期しない大きな出費があったとき現金不足になるリスクもあります。
“NISA貧乏”に陥ってしまう原因は?
NISA制度は、非課税で運用できる枠を拡大し、長期的な資産形成を後押しするのが目的。投資そのものが目的になって、現在の生活のバランスを崩すのは本末転倒です。
それでも、なぜ生活を犠牲にしてまでNISAに投資してしまうのでしょうか。
老後2000万円問題など将来の暮らしの不安をあおるニュースや、SNSなどで見かける「NISAは最大1800万円の枠は最短5年で埋めたほうが得!」といった情報があふれていることが背景にあるのでしょう。人間の脳は本来怠け癖があって、自分で調べるより、そうした不安をあおる情報に頼ってしまう傾向があります。有名な投資家がすすめる投資商品やポートフォリオ、投資額をそのまま取り入れた結果、生活が苦しくなってしまう人もいます。特にまじめな人ほど、これでやると決めたらそのルールを守ろうとするので生活に支障が出やすくなりがちです。
こんな人はNISA貧乏予備軍かも?
1つでも当てはまったら要注意!
老後資金が足りるか、不安で仕方がない
SNSなどの投資成功談に影響されやすい
収入の30%以上をNISAに回している
目的を決めず、とりあえず投資をしている
家計の収支内容を把握していない
投資資金捻出のため、交際・趣味費を削っている
投資商品の内容をあまり理解していない
株価が下落すると投資商品を売却したくなる
“NISA貧乏”にならないための対策は?
NISAで将来の資金を備えつつ、今の生活の質(QOL)を低下させないための対策は、以下の5つ。
生活防衛費を確保する
安定した投資を続けるためには、まず生活防衛費の確保が大事! 突発的な出費や収入減に備えて、最低でも6カ月分の生活費を現金預金でプールしておきましょう。また、もし自分が働けなくなったら、傷病手当や有給などの支援を受けられるかどうか、勤務先の制度も確認しておくと安心です。
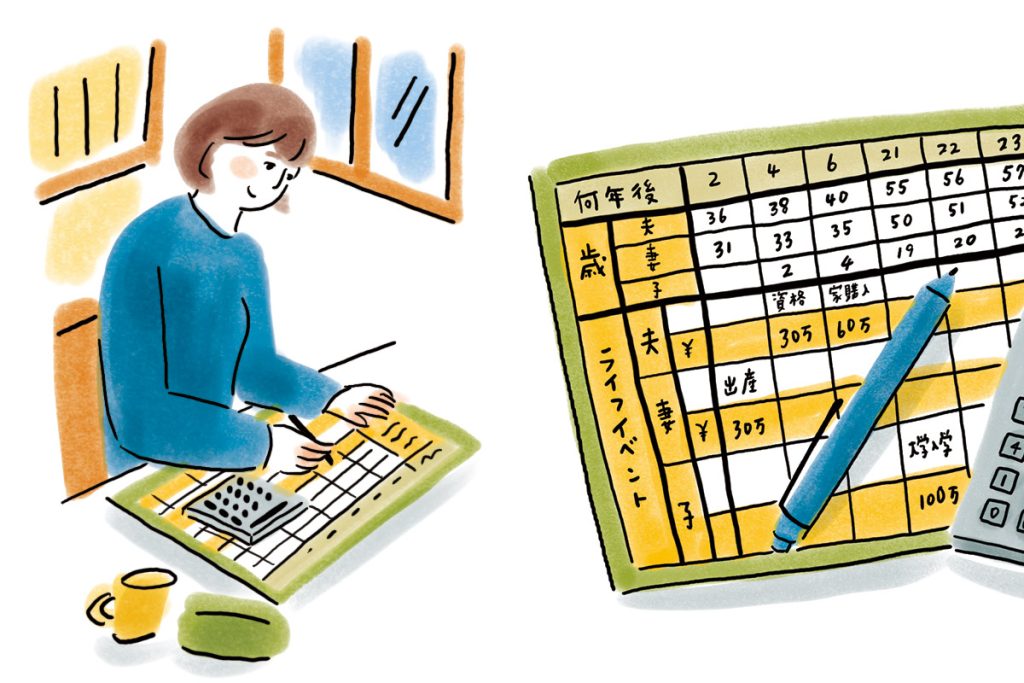
現在の家計の収支を確認する
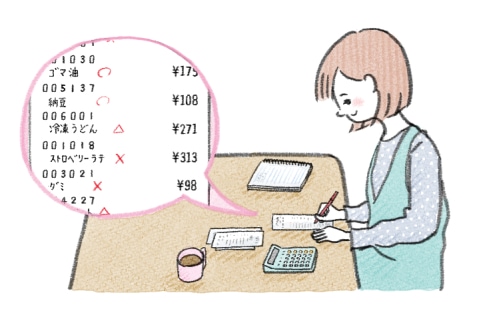
今いくら収入があって、生活費にいくらかかっているか、“家計の現在地”がわかっていないのに、投資額だけ先に決めてしまうのは要注意です。あくまで投資は、当面使う予定がない余裕資金で行うもの。必要な生活費を把握し、そこから逆算して投資額を決めましょう。
NISAの目的と目標を決める
何のためにNISAで投資するのか、いつまでにいくら資産を増やしたいのか。ここを決めておくと、毎月いくらずつ積み立てればいいかが見えてきます。もし目標に届かないようなら、固定費を見直したり、外食費などを節約したりと、前向きに家計見直しの対策ができます。
“他人の基準”に惑わされない
「あの投資家がすすめているから」「SNSやメディアでこう言っていたから」といった情報に惑わされず、気になる情報は自分で調べて納得したことだけ取り入れて。「わが家にとって優先すべきこと」を家族で話し合うことも大切。周りの人たちと同じような基準でなくても、“自分たちで選んだモノサシ”であれば、暮らしは充実するはずです。
家計の状況に応じて積立額を変える
最初に投資の積立額を設定したら、それをキープし続けないといけないわけではありません。収入が減ったり、子どもの教育費がかかったりなど、家計が変化したときは、積立額を減らしてもOK! 少額ずつでも継続していれば、複利効果で増えていく可能性はあります。収入に余裕が出てきたら、また増額すればいいんです。
illustration:Momoko Kijima text & web edit:Hayami Mitomo
※写真・イラスト・文章の無断転載はご遠慮ください
この記事をシェアする


 SNAPRanking
DAILY
/
WEEKLY
暮らしのいいこと大集合!Special Feature





一般的にはNISAへの投資額を増やしすぎて、毎月の生活が苦しくなっている状況を指します。将来のためのお金を預ける場所としてNISA制度を利用することで、長期的には数字上の資産は増えていくので、投資そのものが悪いというわけではありません。ただ、「もっと投資をしなくては」という概念にとらわれすぎて必要な生活費やお楽しみのための費用まで投資に回し、“今の暮らし”を楽しんでいないことが問題視されている点だと思います。