

MENU
CLOSE
そのままでいい
このままでいい
リンネルの花ごよみ
淡いピンクの花が秋に向けてゆっくりと咲き進む秋の七草のひとつ。古典や源氏物語などでも登場するほど、日本では古来より親しまれてきた花です。ギュッと粒のように詰まったつぼみが開花すると、小さな花びらがまるで花火のように広がり、桜餅のような香りが漂います。素朴な陶器や竹の器に合わせると、野の花らしい風情に。楚々とした奥ゆかしさがあり、花言葉は「ためらい」「やさしい思い出」など。
Season Topics
Special Feature
Column & Comics
ぐれいさん
明日もいい日になりますように
クグロフの猫
中沢元紀の板前さん入門
空想喫茶トラノコクさんのあの店この店、喫茶訪問日記
圷みほのリノベノート
圷みほさんのゆるっと週末キャンプ通信
豆柴・まもるくんの旅日記
柳沢小実さんのお散歩するようなゆるり旅
ロキさんのドーナツ探訪
清水みさとの食いしんぼう寄り道サウナ
valoのおかしなおかし
tsukuru & Lin. ツクルアンドリン
kippis(キッピス)
暮らしの時産テクニック
バッグの中身
コウケンテツのヒトワザ巡り
valoさんのかわいいもの探し
ノーラのフィンランド旅気分
街角ワンデイ
ドーナツハント
吉田羊さんの着物と12のアソビゴコロ
長谷川あかりさんの今週もお疲れ様つまみ
いま行くべき開運パワースポット yujiさん・仁田さんの福めぐり
手土産日記
漢方養生で毎日上々!
穂志もえかのバンクーバー通信 colorful days
valoさんのかわいいクリスマス支度
valoさんのかわいい朝ごはん
玄長なおこさんの着るSDGs
100均クイーン渋谷飛鳥の本当にいいもの
Daikiさんの月間12星座占い・宙の色月報
木曜日にはココアを
素敵なおうち訪問
【今週の12星座週間占い】おぱんつ君のわくわく楽しい一週間占い
Contents


LIFESTYLE
:LIFESTYLE
: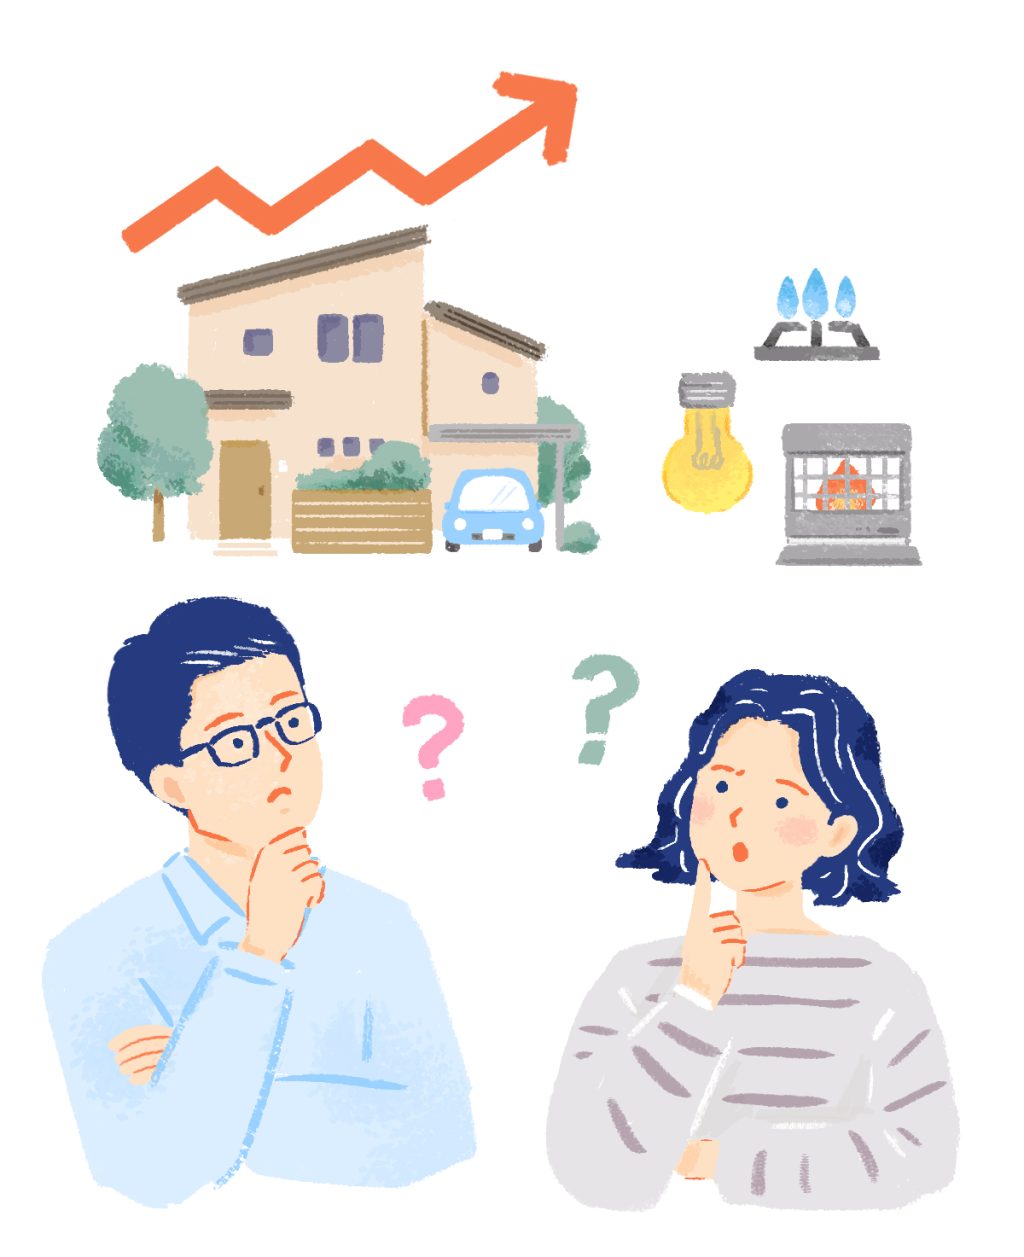
最近、新聞やマネー誌などで「金利上昇」というニュースが話題になっています。何となく「私たちの生活に影響があるかも?」と思っていても、具体的にどう変わるのか、なぜ今金利が上がっているのか、その仕組みがわかっていない人も多いはず。元国税局職員のマネーライターにわかりやすく解説してもらいました。
教えてくれたのは……
2004年から13年間、東京国税局の国税専門官として、都内税務署や国税局などに勤務。2017年に退職し、マネージャンルを中心としたフリーライターとして活動。著書に『超改訂版 すみません、金利ってなんですか?』(サンマーク出版)などがある。
「金利」って、結局どういうもの?
金利はお金の貸し借りにかかる“レンタル料”
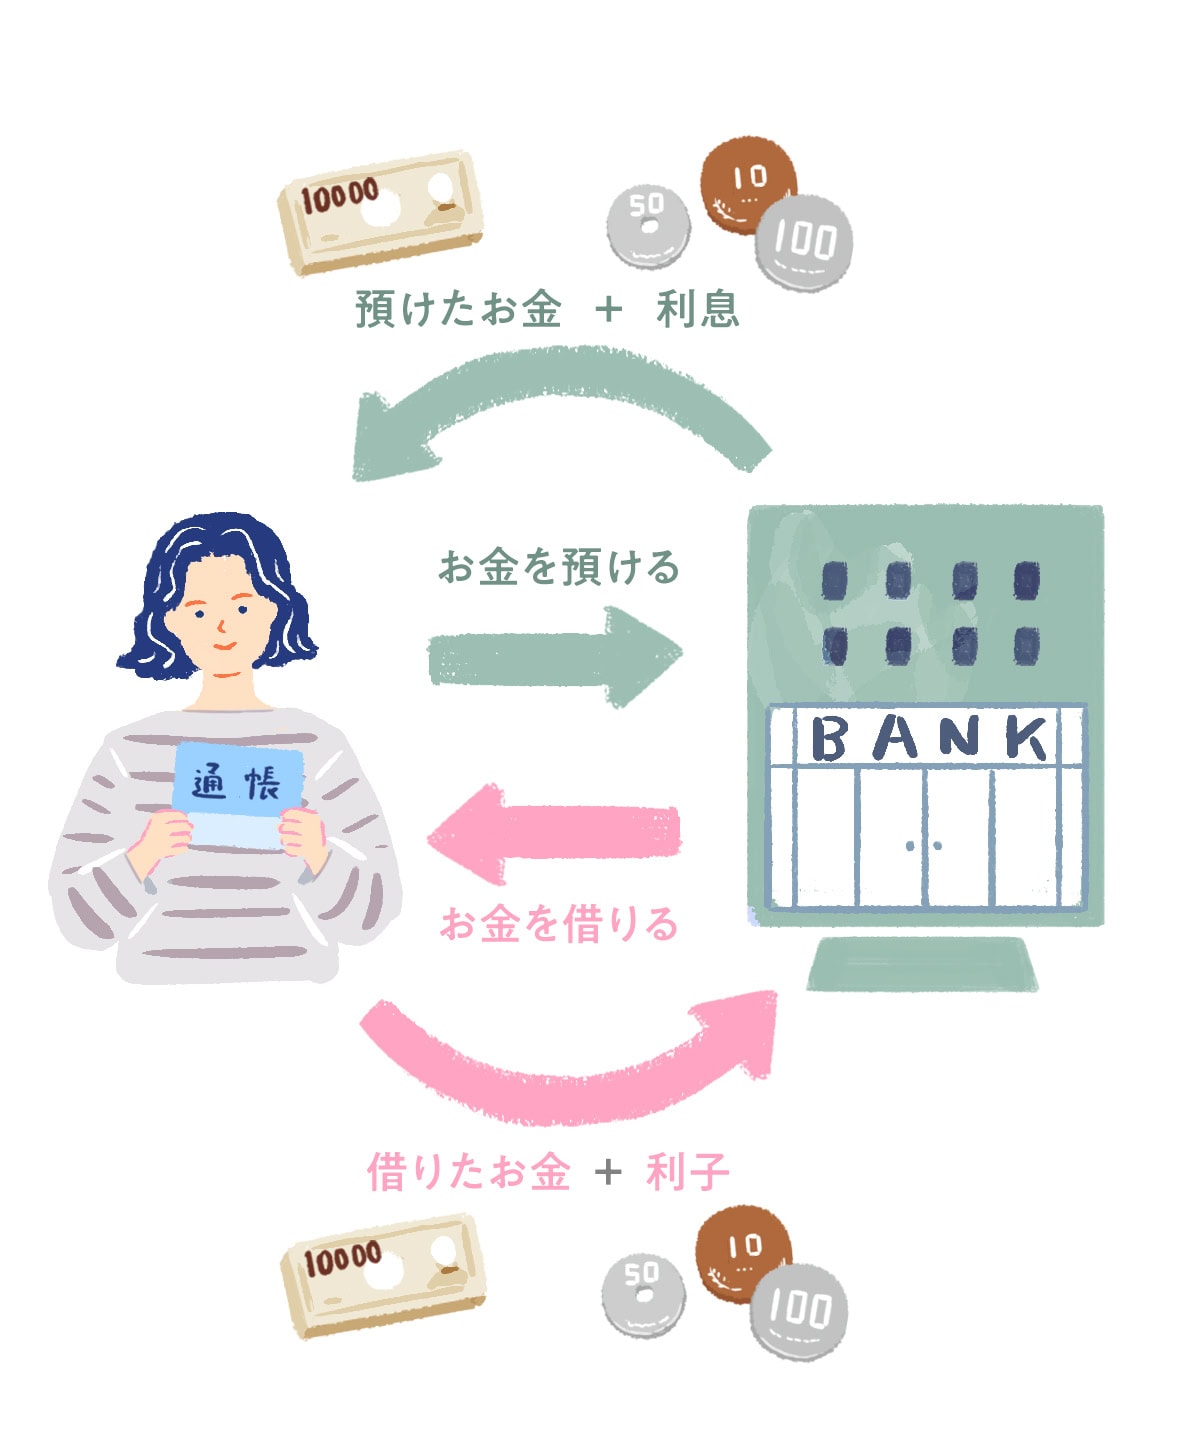
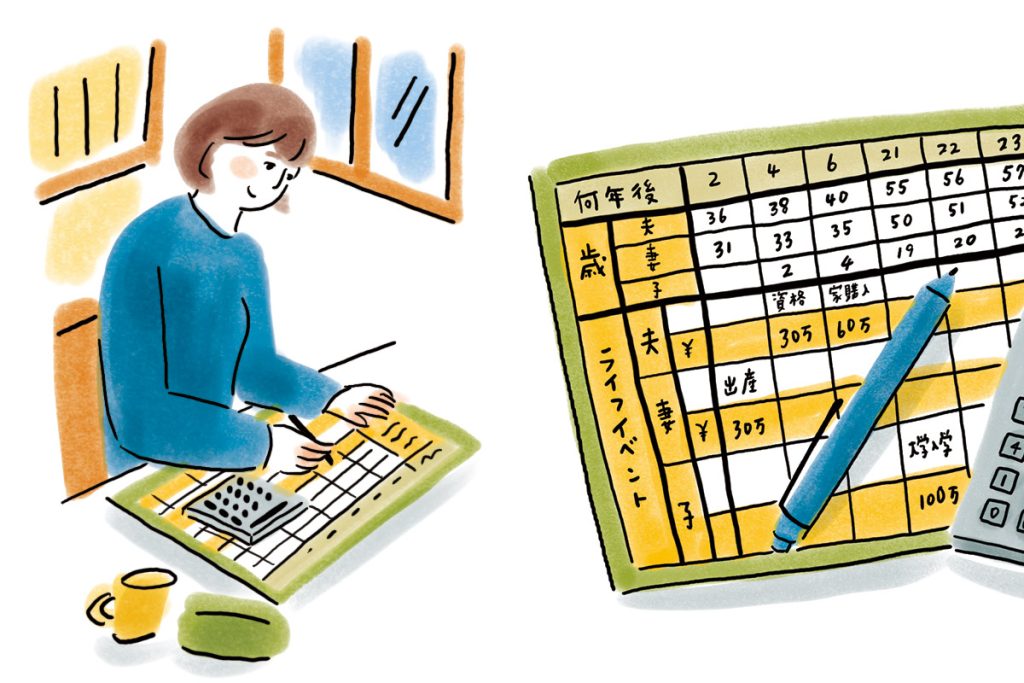
「金利」は、お金の貸し借りの際に発生する”レンタル料”のようなもの。お金を貸した側は見返りとして「利息」を受け取ることができ、お金を借りた側は対価として「利子」を支払います。貸し借りした金額に対してどれくらいの割合で利息・利子が発生するのかを表すのが金利で、パーセント(%)で表記します。
例えば、100万円を年金利1%で借りた場合、1年後に利子1万円を足して返す必要があります。反対に、お金を貸した側は同じ金利の条件であれば、1年後に利息1万円が受け取れるということ。
銀行にお金を預けるということは、銀行にお金を貸すことになるため、銀行が設定した金利の割合に応じた利息を受け取ることができます。一般的に、普通預金よりも定期預金のほうが金利が高く、預入期間やキャンペーンなどの条件によって金利の設定は異なります。
金利の指標は日銀が決めている
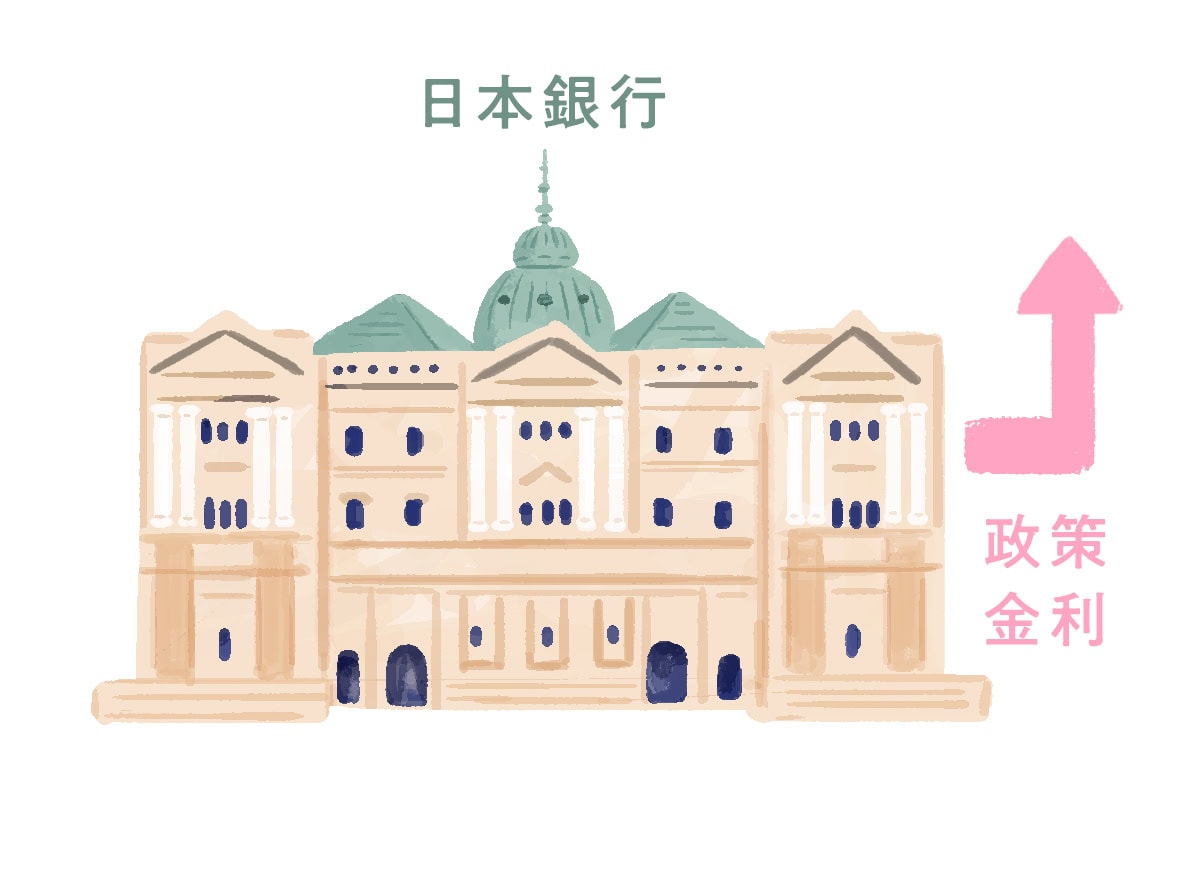
「金利」と聞いて、まず金融機関の預貯金やローンの金利をイメージするのではないでしょうか。それらは、経済環境等を考慮して各金融機関が決めていますが、その際の指標となっているのが「政策金利」です。政策金利は、市場に出回るお金の量を調節するために活用する金利のことで、日本銀行(日銀)が「金融政策決定会合」において決定しています。
一般的に、景気が良いインフレ時には政策金利が引き上げられます。政策金利が上がると、各金融機関は以前より高い金利で資金調達が必要になるため、個人や企業にお金を貸すときの金利を引き上げます。そうすると、個人や企業はお金を借りにくくなり、投資や消費などの経済活動が抑制されることで、景気の過熱が抑えられ、物価が下がる傾向に。
反対に、景気が悪い時には政策金利を引き下げることで、個人の住宅購入や企業の設備投資などがしやすくなります。これにより、経済活動が活発化し、景気が上向きになり、物価が上昇していくことが期待できます。
「金利」には長期と短期がある
金利には、1年未満の取引に使われる「短期金利」と、1年以上の取引に使われる「長期金利」があります。
短期金利は、日銀の金融政策によってほぼ決まり、普通預金や住宅ローンの変動金利などに影響します。一方の長期金利は、10年ものの国債の利回りを指し、住宅ローンや自動車ローンの固定金利が連動して上下します。
長期金利の指標となる国債の利回りは、投資家の予測で動くため、日銀の金融政策より先行して上がっていくのが特徴です。ローンを組んで、住宅や自動車などの大きな買い物を検討している人は、長期金利の動向を見て判断材料にするといいでしょう。
なぜ今、金利が上がっているの?
日本ではバブル経済崩壊後、長引く不景気への対策として、2016年からマイナス金利政策がとられてきました。その後、2022年4月以降は消費者物価指数は継続的に2%を超過し、2024年の賃上げ率は33年ぶりの高水準に上昇。
景気回復の兆しが見えてきたことで、日銀は2024年3月に「マイナス金利政策」を解除し、17年ぶりに政策金利が引き上げられました。それ以降、金利は段階的に引き上げられ、2026年9月時点では金利1.25%まで引き上げられています。
日本ではマイナス金利時代が長く続いていた分、金利をあまり意識しない時期が続いていました。この政策金利引き上げによって「金利のある世界に復帰した」と表現され、話題になりました。マイナス金利解除後は、大手企業を中心に賃金が上がったり、最低時給が上がったりと、少しずつ景気向上傾向が表れてきています。
金利が上がると、生活にどんな影響がある?
「金利のある世界」になったことによる影響は、企業や市場の動きだけでなく、私たちの生活にも直結しています。
金利上昇によるメリットの一つが、普通預金や定期預金の受取利息が増えること。預金が多く、住宅ローンなどの借入が少ない家計ほど、恩恵を受けやすくなります。
また、金利が上がることで、生命保険会社が契約者に約束する利回りである「予定利率」を引き上げる可能性もあります。貯蓄性のある保険の返戻率が上がったり、保険料が引き下げられたりするので、新規加入する人にとってはメリットがあります。
ただし、インフレが進行している現状では、預貯金の金利以上に物価が上昇すると、預貯金の実質的な資産価値が目減りしてしまいます。当面の資金は預貯金などで確保しつつ、将来に向けた長期的な資産形成も並行していくことも大事です。
個人向けの10年ものの国債は、基準金利に応じて適用利率が見直されるため、金利上昇の恩恵を受けやすくなっています。新しく発行される国債は、市場の利回りに近い条件で表面利率が決まるので、金利上昇しているときは新発債の利回りも上がりやすくなります。金利上昇以前に購入された債券は、元々の金利が低いため、価値が下がってくる可能性があります。
個別株は、業種によって金利上昇による影響に差が出ると考えられます。一般的に借入の多い企業や高成長株は不利になりやすく、銀行などの金融機関は追い風になりやすい傾向があります。
すでにNISAやiDeCoなどで積立投資をしている場合は、慌てて解約したりする必要はありません。分配金を再投資する「複利」タイプであれば、一般的に長く積み立てるほど運用益が増えていくので、金利の変動を意識せず、そのまま継続するのがおすすめ。積立投資では、相場が下がった時に口数を多く買えるという選択肢もあります。
積立投資でも、一括投資でも、家計の余裕資金の中で行うのが基本。預貯金の金利が上がったとしても、無理に投資に回しすぎないようにしましょう。
金利上昇の影響を受けやすいのが、住宅ローン、自動車ローンなどの借入金です。特に購入金額が大きい住宅ローンは、「支払い額が大幅に増えるのでは?」と心配になっている人もいるでしょう。
現在、変動金利型の住宅ローンを借入している場合、今後の金利上昇によって、返済額や返済期間などに影響が出る可能性があります。今後の返済に不安があり、預貯金に余裕資金があるのであれば、繰り上げ返済をするのも一案です。
いちばん危険なのは、慌てて固定金利型ローンに借り換えること。一般的に固定金利型の商品は変動金利型よりも適用金利が高く設定されているため、変動金利が上がっているということは、それ以上に固定金利も上がっているので、返済総額が増加する可能性もあります。
まずは、現状の金利タイプと残債金額、残りの返済期間などを確認すること。変動金利の場合、今後1~2%金利が上がっても返済できるかシミュレーションしたうえで、返済プランを見直しましょう。また、これから住宅ローンを組む場合は、利上げがあっても耐えられる金額を想定してローンを設定することが大事です。
「金利がある世界」とどう付き合っていく?
金利上昇と聞くと、ローンの負担が増えるなど、あまり良いイメージを持たない人も多いようですが、デメリットばかりではありません。物価の安定や預金利息の改善、輸入コストの低下など、家計や経済にプラスの効果が期待されます。
「金利がある世界」になったことで、これまであまり意識していなかった、日銀の発表や為替、物価の動向などのニュースに目を向ける機会も増えていくはず。今は、「利上げがあっても耐えられる金額でローンを組む」「金利を味方につけて投資で資産を増やす」など、インフレ時代の新しいマネー戦略を考えるチャンスでもあります。
金利が上がっても、現状ではまだ物価上昇の傾向が続いています。金利上昇による買い控えの効果以上に物価が値上がりしているのは、円安が大きく影響しています。アメリカの金利も上がっているため、円安はまだ続く可能性があり、物価が下がってくるまでにはもう少し時間がかかるでしょう。
日銀は、今後の物価動向や賃金上昇を確認しながら金利を徐々に調整していく姿勢を示しているので、長い目で付き合っていくことが大切です。
※この記事で紹介している情報は、2026年10月26日現在のものです
illustration:Shoko Sakamoto text & web edit:Hayami Mitomo
※写真・イラスト・文章の無断転載はご遠慮ください
この記事をシェアする


Googleでリンネル.jpをフォロー!

 SNAPRanking
DAILY
/
WEEKLY

お金を借りる側にとっては、金利が低いほどありがたいコスト。一方、お金を貸したり、預けたりする側にとっては金利が高いほどうれしい収入になります。